1. Simple interest (lãi đơn) là phương thức tính lãi chỉ dựa trên số tiền gốc ban đầu, không tính lãi trên lãi tích lũy qua các kỳ trước.
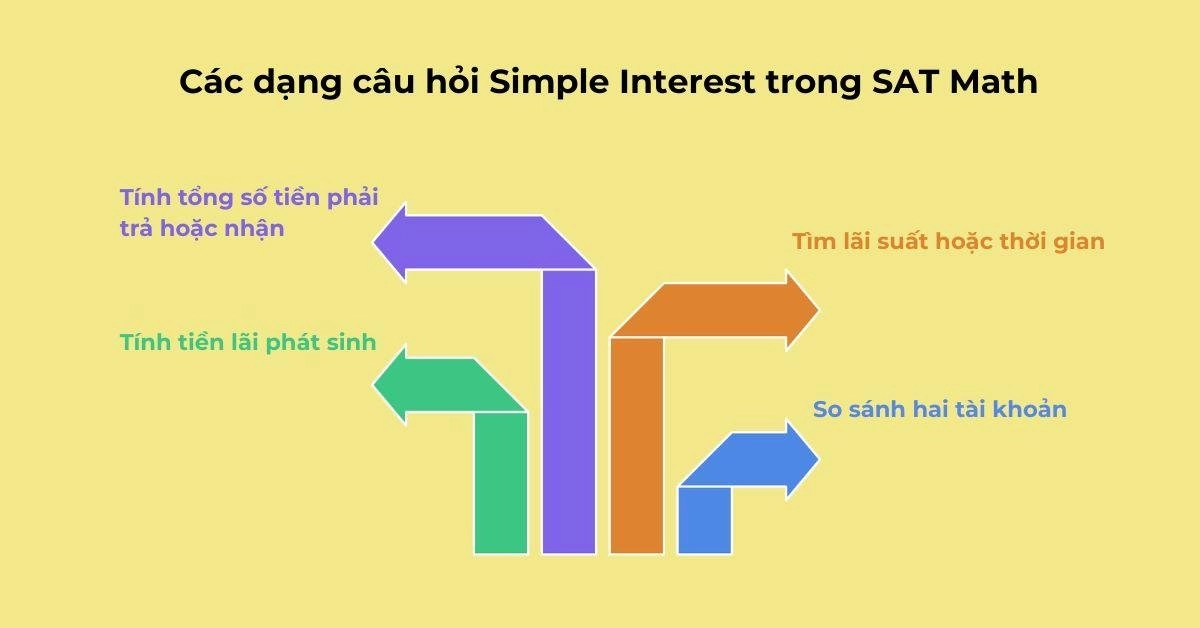
2. Các dạng câu hỏi:
Tính tiền lãi phát sinh
Tính tổng số tiền phải trả hoặc nhận được sau kỳ vay hoặc đầu tư.
Tìm lãi suất hoặc thời gian
So sánh hai tài khoản
Simple interest là hình thức tính lãi dựa trên số tiền gốc ban đầu, trong đó tiền lãi không cộng dồn vào gốc để tiếp tục sinh lãi. Vì vậy, trong các câu hỏi thuộc nhóm Problem Solving and Data Analysis của SAT, thí sinh cần phân biệt simple interest với compound interest để chọn đúng công thức và tránh sai sót. Bài viết trình bày khái niệm simple interest, công thức, sự khác biệt với compound interest và cách xử lí các dạng câu hỏi trong SAT Math.
Simple interest là gì?
Simple interest (lãi đơn) là một khái niệm dùng để mô tả cách tính lãi chỉ dựa trên số tiền gốc ban đầu trong suốt thời gian vay hoặc gửi tiền. Lãi đơn được tính bằng cách lấy một tỷ lệ phần trăm của số tiền gốc (số tiền ban đầu) rồi nhân với khoảng thời gian đầu tư. Giá trị cuối cùng của khoản đầu tư sau đó được xác định bằng cách cộng hoặc trừ tiền lãi đơn vào số tiền gốc ban đầu.[1]
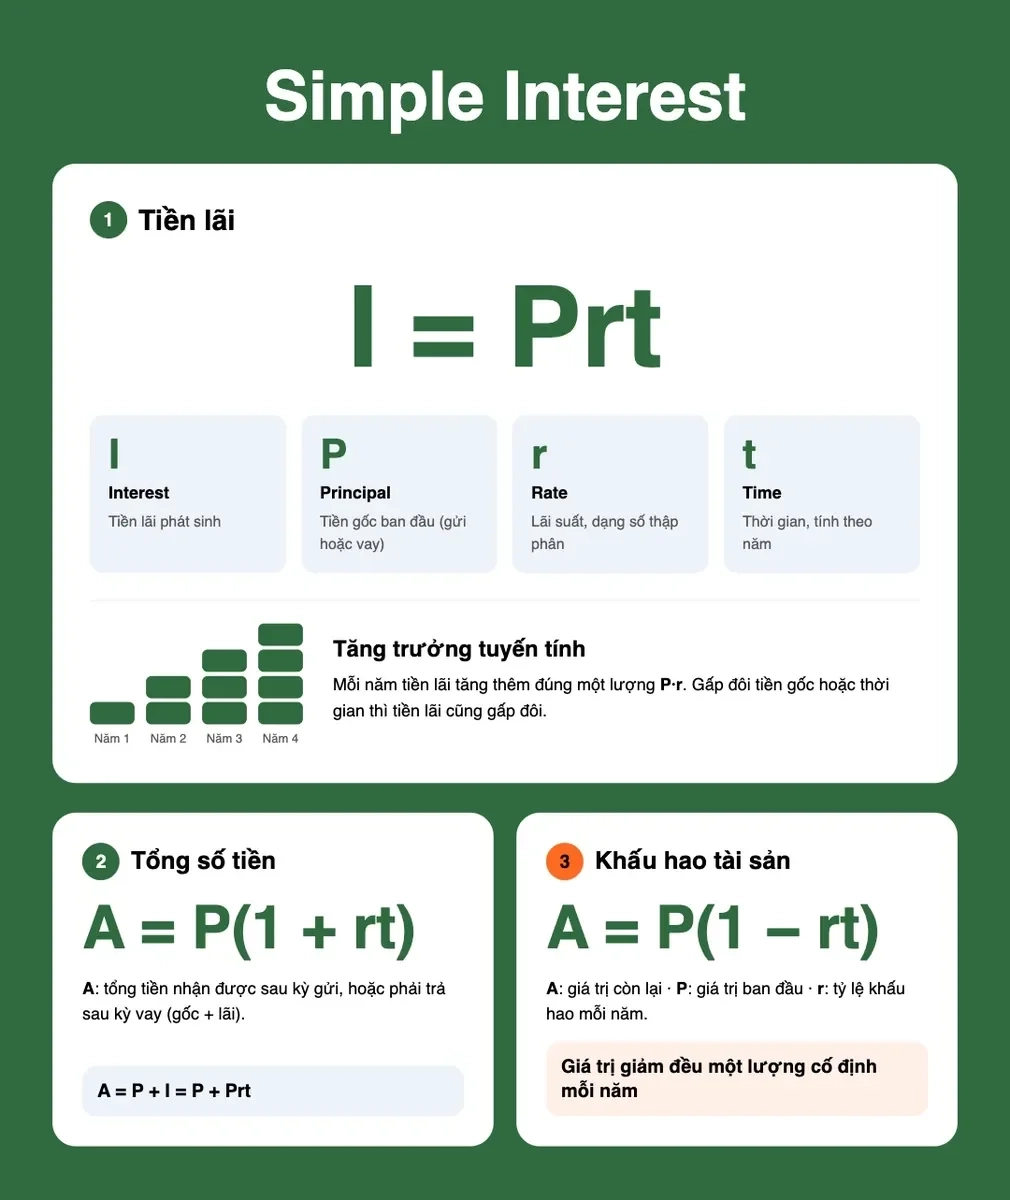
Lãi đơn có tính tăng trưởng tuyến tính. Điều này có nghĩa là mỗi kỳ (tháng, quý hoặc năm), số tiền lãi tạo ra là như nhau, không tăng lên theo thời gian.
Ví dụ, nếu một người gửi 10 triệu đồng với lãi suất 5%/năm theo lãi đơn, mỗi năm người đó sẽ nhận 500.000 đồng tiền lãi, bất kể họ đã gửi được bao lâu. Tổng lãi sẽ tăng đều theo thời gian, nhưng mức lãi mỗi kỳ thì không thay đổi.
Trong thực tế, simple interest thường xuất hiện trong các tình huống tài chính đơn giản và ngắn hạn. Chẳng hạn, nó được áp dụng trong các khoản vay tiêu dùng ngắn hạn, một số hình thức tín dụng cá nhân, hoặc các sản phẩm tiết kiệm cơ bản có kỳ hạn ngắn. Ngoài ra, một số loại trái phiếu ngắn hạn cũng có thể sử dụng cách tính lãi này để đảm bảo sự minh bạch và dễ hiểu cho nhà đầu tư.
Phân biệt với compound interest (lãi kép): nếu lãi đơn chỉ tính lãi trên tiền gốc ban đầu, thì lãi kép lại tính lãi trên cả gốc và lãi đã tích lũy trước đó. Do đó, lãi kép có xu hướng tăng trưởng nhanh hơn theo cấp số nhân, trong khi lãi đơn chỉ tăng đều theo thời gian.
Công thức tính simple interest và ý nghĩa từng biến số
I (Interest): số tiền lãi phát sinh sau một khoảng thời gian
P (Principal): số tiền gốc ban đầu (khoản tiền gửi hoặc vay)
r (rate): lãi suất, được biểu diễn dưới dạng số thập phân
t (time): thời gian tính lãi, tính theo năm
Công thức này phản ánh đúng bản chất của lãi đơn: tiền lãi tăng tỷ lệ thuận với cả số tiền gốc, lãi suất và thời gian. Nếu tăng gấp đôi thời gian hoặc số tiền gốc, thì tiền lãi cũng sẽ tăng gấp đôi – đây chính là đặc trưng của tăng trưởng tuyến tính.
Công thức tính tổng số tiền sau kỳ đầu tư hoặc vay:[1]\[A = P(1 + rt)\]Trong đó:
A (Amount): tổng số tiền nhận được sau kỳ đầu tư hoặc phải trả sau khi vay
P (Principal): số tiền gốc ban đầu
r (rate): lãi suất, được biểu diễn dưới dạng số thập phân
t (time): thời gian tính lãi, tính theo năm
Giải thích:
Tổng số tiền A bao gồm cả tiền gốc và tiền lãi, nên thực chất công thức này được suy ra từ:\[A = P + I = P + Prt\]Công thức này thường được sử dụng khi người gửi cần biết giá trị cuối cùng của khoản tiền, ví dụ: sau 3 năm gửi tiết kiệm theo lãi đơn, người đó sẽ có bao nhiêu tiền?
Công thức tính giá trị giảm dần (khấu hao tài sản):[1]\[A = P(1 - rt)\]Trong đó:
A: giá trị còn lại của tài sản sau thời gian sử dụng
P: giá trị ban đầu của tài sản
r: tỷ lệ khấu hao mỗi năm
t: thời gian (năm)
Công thức này áp dụng trong các bài toán khấu hao tuyến tính, khi giá trị tài sản giảm đều qua mỗi năm. Đây là cách tiếp cận tương tự lãi đơn, nhưng thay vì “tăng thêm”, giá trị lại giảm đi một lượng cố định mỗi kỳ.
Một số lưu ý:
Khi đề bài cho thời gian theo tháng, người học cần quy đổi sang năm trước khi thế vào công thức, đây là sai sót phổ biến nhất trong dạng bài này.
Ví dụ: nếu đề bài cho 6 tháng, thí sinh phải đổi thành 0.5 năm.
Đơn vị lãi suất r phải chuyển từ % sang số thập phân trước khi tính.
Ví dụ: nếu đề bài cho 7%, thí sinh phải đổi thành 0.07.
Sự khác biệt cốt lõi của Simple interest và Compound interest nằm ở cơ sở tính lãi:
Simple interest: chỉ tính lãi trên vốn gốc ban đầu (P) trong toàn bộ thời gian
Compound interest: tính lãi trên cả vốn gốc và phần lãi đã tích lũy từ các kỳ trước
Điều này dẫn đến một hệ quả quan trọng: với lãi kép, tiền lãi ở mỗi kỳ sau sẽ lớn hơn kỳ trước, vì “gốc” đang tăng dần theo thời gian.
Tốc độ tăng trưởng:
Simple interest tăng theo tuyến tính: mỗi kỳ tạo ra một lượng lãi cố định
Compound interest tăng theo hàm mũ (exponential growth): giá trị tăng nhanh dần theo thời gian
Hệ quả thực tế: Với cùng một mức vốn, lãi suất và thời gian, lãi kép luôn tạo ra giá trị cuối cùng lớn hơn lãi đơn, và khoảng cách này càng lớn khi thời gian càng dài hoặc tần suất ghép lãi càng cao.
Các dạng câu hỏi simple interest trong SAT Math và cách tiếp cận
Trong SAT Math, các bài toán về simple interest (lãi đơn) thường được thiết kế theo nhiều dạng khác nhau để kiểm tra cả kỹ năng tính toán lẫn tư duy đại số. Dưới đây là 4 dạng tiêu biểu, kèm ví dụ cụ thể và hướng dẫn giải từng bước.
Dạng 1: Tính tiền lãi phát sinh
Công thức: \(I = Prt\)
Mô tả: Đề bài cho sẵn số tiền gốc (P), lãi suất (r) và thời gian (t), yêu cầu tính tiền lãi (I).
Ví dụ: Một người gửi 2,000 USD vào ngân hàng với lãi suất 6%/năm theo lãi đơn trong 9 tháng. Hỏi tiền lãi nhận được là bao nhiêu?
Cách giải từng bước:
Bước 1: Xác định biến số
\(P = 2000\)
\(r = 6\% = 0.06\)
\(t = 9\text{ tháng} = 0.75\text{ năm}\)
Bước 2: Thế vào công thức\[I = 2000 \times 0.06 \times 0.75 = 90\]Đáp án: \(I = 90\) USD
→ Lỗi phổ biến là một số thí sinh quên đổi 9 tháng thành 0.75 năm, dẫn đến kết quả không chính xác.
Dạng 2: Tính tổng số tiền phải trả hoặc nhận được sau kỳ vay hoặc đầu tư
Công thức: \(A = P(1 + rt)\)
Mô tả: Đề bài yêu cầu tìm tổng số tiền (A) sau một khoảng thời gian, bao gồm cả gốc và lãi.
Ví dụ: Một người vay 5,000 USD với lãi suất 4%/năm trong 3 năm. Tổng số tiền người đó phải trả là bao nhiêu?
Mô tả: Hai khoản đầu tư/vay có lãi suất khác nhau, yêu cầu tìm:
Khoản nào sinh lời nhiều hơn
Hoặc độ chênh lệch giữa hai khoản
Ví dụ:
Tài khoản A: 3,000 USD, lãi suất 5%/năm trong 2 năm Tài khoản B: 3,000 USD, lãi suất 7%/năm trong 2 năm Hỏi tài khoản B tạo ra nhiều hơn bao nhiêu tiền lãi?
Bài tập 1. Một thí sinh vay 2,400 đô la với lãi suất đơn 4 phần trăm mỗi năm. Sau 9 tháng, tổng số tiền phải trả là bao nhiêu?
A. 2,472 B. 2,480 C. 2,568 D. 2,640
Bài tập 2. Hai tài khoản tiết kiệm cùng gửi ban đầu 3.000 đô la, tài khoản A có lãi suất đơn 3 phần trăm mỗi năm, tài khoản B có lãi suất đơn 5 phần trăm mỗi năm. Sau 4 năm, tài khoản B sinh lời nhiều hơn tài khoản A bao nhiêu đô la?
A. 120 B. 180 C. 240 D. 300
Bài tập 3. Một chiếc xe mua với giá 12.000 đô la giảm giá trị 8 phần trăm giá ban đầu mỗi năm. Sau 5 năm, giá trị còn lại của xe là bao nhiêu?
Bước 2: Tính chênh lệch lãi giữa 2 tài khoản: \(600 - 360 = 240\)
Bài tập 3. C. 7,200
Giải thích:
Áp dụng công thức: \(A = P(1 - rt)\)
Bước 1: Xác định biến số:
\(P = 12000\)
\(r = 8\% = 0.08\)
\(t = 5\)
Bước 2: Thay vào công thức\[A = 12000(1 - 0.08 \times 5) = 12000 \times 0.6 = 7200\]
Tổng kết
Simple interest là hình thức tính lãi dựa trên tiền gốc ban đầu, nên số tiền lãi tăng tuyến tính theo thời gian. Công thức simple interest liên kết tiền gốc, lãi suất và thời gian, giúp thí sinh xử lí các dạng câu hỏi SAT bằng cách thay đúng dữ kiện và chuẩn hóa đơn vị. Việc phân biệt simple interest với compound interest giúp lựa chọn cách tính phù hợp, từ đó hạn chế sai sót và tạo nền tảng để tiếp tục luyện tập các bài toán định lượng.
Sau khi nắm vững khái niệm và công thức Simple Interest, thí sinh có thể tiếp tục rèn luyện tư duy định lượng cùng khóa học SAT cá nhân hóa, luyện thi cam kết đầu ra, với giáo trình chuyên sâu và sự hỗ trợ trong quá trình học tập.
SAT® is a trademark registered by the College Board, which is not affiliated with, and does not endorse, this website.
Thạc sĩ TESOL do Đại học Benedictine, Hoa Kỳ cấp.
Đạt band 8.0 IELTS.
Triết lý giảng dạy: Giảng dạy không chỉ là một nghề, nó là trụ cột của xã hội.
Nguồn tham khảo
1
The College Board. “SAT Suite Practice and Preparation.” The College Board, 27/10/2026.https://satsuite.collegeboard.org/practice. Accessed 18 November 2026.




Bình luận - Hỏi đáp